Reforma Tributária e OSCs: impactos e mudanças
Entenda os impactos da Reforma Tributária nas OSCs, com mudanças em tributos, compras, contratos e obrigações fiscais.
Janicleia Araujo ·
A Reforma Tributária pode afetar OSCs mesmo quando há imunidade, porque a mudança também alcança compras, contratos, fornecedores, documentos fiscais e processos contábeis. A transição entre 2026 e 2033 exige analisar cada operação para saber se IBS e CBS incidem e quais regras se aplicam.
A Reforma Tributária para OSCs faz parte de uma mudança gradual no sistema de tributação sobre o consumo no Brasil. A transição começou em 2026 e seguirá até 2033, quando o novo modelo estará integralmente em vigor.
Para as organizações da sociedade civil, o tema envolve mais do que a substituição de tributos. A mudança também pode afetar documentos fiscais, relação com fornecedores, contratação de serviços, compras e processos contábeis e financeiros.
Outro ponto merece atenção: ter imunidade tributária não significa que uma OSC esteja fora de todos os efeitos da Reforma Tributária. A legislação estabelece hipóteses específicas de imunidade para determinadas entidades e operações, ao mesmo tempo em que prevê regras para as aquisições realizadas por essas organizações.
Por isso, entender o cronograma e as regras aplicáveis à própria organização ajuda a identificar quais pontos precisam ser acompanhados ao longo da transição.
O que é a Reforma Tributária e como ela afeta as OSCs?
A Reforma Tributária do consumo cria o IBS e a CBS para substituir gradualmente tributos como PIS, Cofins, ICMS e ISS. A implementação ocorre por etapas entre 2026 e 2033.
Os novos tributos são:
- CBS: Contribuição sobre Bens e Serviços, de competência federal;
- IBS: Imposto sobre Bens e Serviços, de competência compartilhada entre estados e municípios;
- Imposto Seletivo (IS): tributo federal aplicado a determinados bens e serviços.
Na transição, os tributos atuais e os novos tributos coexistem por alguns anos.
Para as OSCs, isso significa que a análise não deve considerar apenas se a entidade possui ou não imunidade. Também é necessário observar suas operações, compras, contratos e relação com fornecedores.
Uma organização pode, por exemplo, ter uma operação abrangida por imunidade e, ao mesmo tempo, contratar serviços ou adquirir produtos sujeitos às regras da nova tributação.
O que muda com a Reforma Tributária para as OSCs?
A principal mudança para as OSCs é a necessidade de acompanhar como o novo sistema se relaciona com suas próprias operações.
Entre os pontos que merecem atenção estão:
- imunidade tributária;
- incidência de IBS e CBS;
- aquisição de bens e serviços;
- contratação de fornecedores;
- emissão e recebimento de documentos fiscais;
- contratos;
- formação de preços;
- despesas administrativas;
- processos contábeis e fiscais;
- organização de informações financeiras.
Os efeitos não serão iguais para todas as organizações. A aplicação das regras depende, entre outros fatores, do tipo de entidade, da atividade realizada e da operação analisada.
Por isso, uma instituição de assistência social, uma organização de educação e uma associação que atua em outra área podem ter situações tributárias diferentes.
OSCs têm imunidade tributária na Reforma Tributária?
Algumas entidades sem fins lucrativos podem ter imunidade ao IBS e à CBS, mas a imunidade depende do enquadramento previsto na legislação e do cumprimento dos requisitos aplicáveis.
A Lei Complementar nº 214/2025 prevê imunidade para determinadas operações realizadas por instituições de educação e assistência social sem fins lucrativos, entre outras entidades mencionadas no artigo 9º. Para instituições de educação e assistência social, a legislação também remete aos requisitos do artigo 14 do Código Tributário Nacional.
Há, porém, uma diferença importante entre a operação realizada pela entidade e aquilo que ela compra.
A própria LC 214 estabelece que as imunidades previstas no artigo 9º não se aplicam às aquisições de bens e serviços realizadas pelas entidades abrangidas.
Isso significa que uma OSC pode ter uma operação protegida pela imunidade e, ainda assim, precisar avaliar os efeitos da Reforma Tributária sobre suas despesas e contratações.
Imunidade tributária e compras da OSC são a mesma coisa?
Não.
A imunidade relacionada ao IBS e à CBS deve ser analisada de acordo com a operação prevista na legislação. Ela não significa que todas as compras realizadas pela organização estarão automaticamente fora da tributação.
Por isso, é importante separar:
|
Situação |
O que observar |
|---|---|
|
Operação realizada pela entidade |
Verificar se está abrangida pela imunidade prevista na legislação |
|
Compra de produtos |
Avaliar a tributação aplicada pelo fornecedor |
|
Contratação de serviços |
Avaliar a operação e o tratamento tributário correspondente |
|
Contratos de longo prazo |
Verificar possíveis efeitos da transição sobre preços e cláusulas |
|
Organização contábil e fiscal |
Acompanhar novas regras e obrigações |
A Reforma Tributária acaba com a imunidade tributária das OSCs?
Não. A Reforma Tributária prevê hipóteses de imunidade ao IBS e à CBS para determinadas entidades e operações.
A LC 214/2025 estabelece essas hipóteses e determina condições específicas para instituições de educação e assistência social sem fins lucrativos.
O ponto de atenção está no alcance da imunidade.
Ela não deve ser interpretada como uma dispensa geral de todos os tributos ou de todas as operações realizadas pela organização. Cada hipótese precisa ser analisada conforme a legislação aplicável.
Além disso, a imunidade prevista no artigo 9º não alcança as aquisições de bens e serviços feitas pelas entidades abrangidas.
IBS e CBS: o que são e como funcionam?
IBS e CBS são os novos tributos sobre o consumo criados pela Reforma Tributária e sua implementação ocorre de forma gradual.
A CBS é federal, enquanto o IBS é de competência compartilhada entre estados e municípios. Eles substituem progressivamente tributos que fazem parte do sistema atual.
O que acontece com os tributos atuais?
A substituição não acontece de uma só vez.
|
Tributos atuais |
Novo modelo |
|---|---|
|
PIS e Cofins |
CBS |
|
ICMS e ISS |
IBS |
|
IPI |
Redução das alíquotas para a maior parte dos produtos, com exceção relacionada à Zona Franca de Manaus |
|
Determinados bens e serviços |
Imposto Seletivo |
A transição foi estruturada para ocorrer ao longo de vários anos, com diferentes etapas entre 2026 e 2033.
Como funciona a transição da Reforma Tributária até 2033?
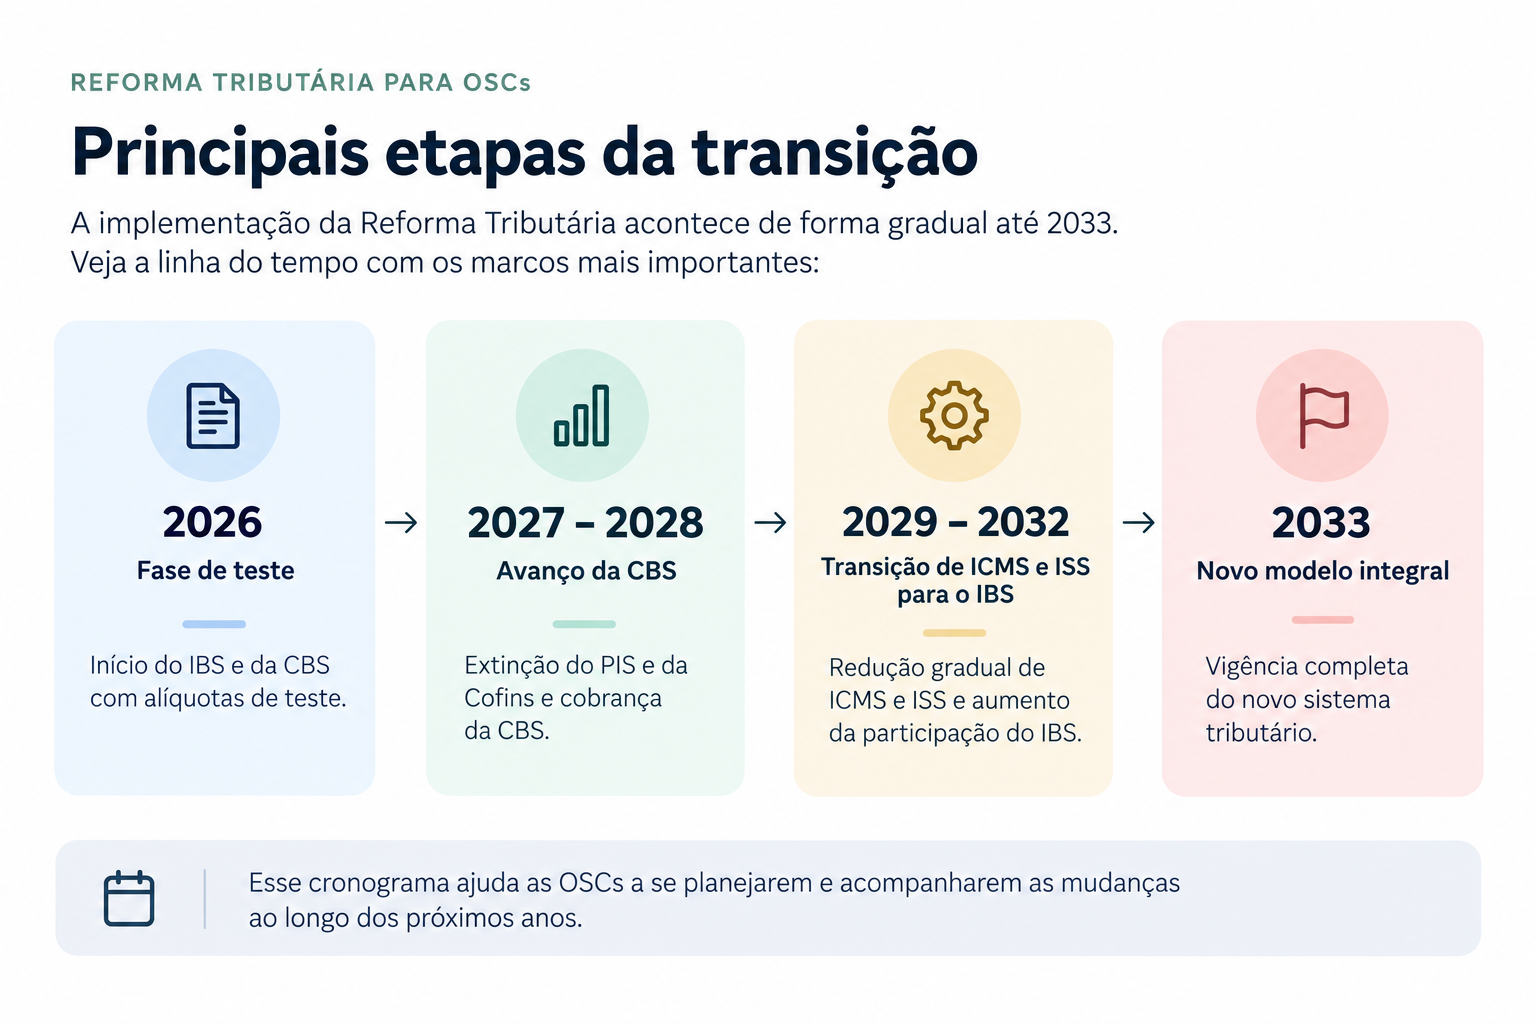
A Reforma Tributária será implementada gradualmente, com mudanças diferentes em 2026, 2027 e 2028, na etapa de transição federal, e entre 2029 e 2033, na substituição de ICMS e ISS pelo IBS.
2026: início da fase de teste
2026 marca o início operacional do IBS e da CBS, com alíquotas de teste de 0,1% para o IBS e 0,9% para a CBS.
A Receita Federal também estabeleceu obrigações relacionadas aos documentos fiscais eletrônicos e ao destaque dos novos tributos.
2027 e 2028: avanço da CBS
A partir de 2027, começa uma nova etapa da transição.
Entre as mudanças previstas estão:
- extinção do PIS e da Cofins;
- cobrança da CBS;
- continuidade da implementação do IBS;
- instituição do Imposto Seletivo;
- redução das alíquotas do IPI para a maior parte dos produtos.
A CBS passa a ocupar o espaço dos tributos federais que estão sendo substituídos.
2029 a 2032: transição de ICMS e ISS para o IBS
A partir de 2029, começa a substituição gradual de ICMS e ISS pelo IBS.
O cronograma prevê:
- 2029: 10% de IBS e 90% de ICMS e ISS;
- 2030: 20% de IBS e 80% de ICMS e ISS;
- 2031: 30% de IBS e 70% de ICMS e ISS;
- 2032: 40% de IBS e 60% de ICMS e ISS.
2033: novo modelo integral
Em 2033, o novo sistema passa a vigorar integralmente, com a extinção de ICMS e ISS.
Essa linha do tempo mostra por que a Reforma Tributária não deve ser tratada como uma mudança concentrada em um único ano.
Como a Reforma Tributária pode afetar os custos das OSCs?
Os efeitos sobre os custos podem variar conforme as operações, os fornecedores e os serviços contratados por cada organização.
A análise pode incluir despesas como:
- contratação de serviços;
- tecnologia;
- comunicação;
- aluguel;
- aquisição de materiais;
- compra de equipamentos;
- serviços administrativos;
- despesas relacionadas aos projetos sociais.
A legislação estabelece que as imunidades previstas no artigo 9º não se aplicam às aquisições de bens e serviços realizadas pelas entidades abrangidas.
Por isso, uma organização que possui imunidade ainda pode precisar analisar como a nova tributação aparece na sua cadeia de fornecedores.
Isso não significa que todas as OSCs terão aumento ou redução de custos. O resultado depende da composição das despesas, das operações realizadas e das regras aplicáveis a cada caso.
A Reforma Tributária pode afetar contratos e fornecedores das OSCs?
Sim. Contratos e fornecedores estão entre os pontos que podem exigir acompanhamento durante a transição.
A substituição gradual dos tributos pode alterar a forma como determinados fornecedores calculam e apresentam os tributos nas operações.
Para a OSC, vale mapear:
- principais fornecedores;
- contratos de maior duração;
- serviços recorrentes;
- cláusulas de reajuste;
- composição dos preços;
- documentos fiscais;
- despesas que representam maior parcela do orçamento.
A análise não precisa significar a revisão imediata de todos os contratos. O primeiro passo é identificar quais relações comerciais podem ser afetadas pela transição.
O que as OSCs precisam fazer para se preparar para a Reforma Tributária?
As OSCs podem começar pela revisão do próprio enquadramento tributário, das operações, dos fornecedores e dos processos fiscais.
Algumas ações podem ajudar:
1. Revisar o enquadramento tributário
A organização deve verificar com a contabilidade quais regras e imunidades se aplicam à sua situação.
2. Mapear fornecedores
Identifique os principais fornecedores de produtos e serviços e avalie quais contratos podem sofrer alterações ao longo da transição.
3. Revisar contratos
Observe cláusulas relacionadas a preços, reajustes, tributos e responsabilidades entre as partes.
4. Organizar documentos fiscais
Acompanhe as novas exigências relacionadas aos documentos fiscais eletrônicos. Em 2026, a Receita Federal estabeleceu orientações específicas para o destaque de IBS e CBS.
5. Organizar dados financeiros
Informações sobre despesas, compras, fornecedores e contratos ajudam a entender onde uma mudança tributária pode ter reflexos no orçamento.
6. Acompanhar regulamentações
A implementação do novo sistema envolve atos normativos, documentos técnicos e atualizações dos órgãos responsáveis. Em agosto de 2026, por exemplo, Receita Federal e Comitê Gestor do IBS regulamentaram um programa de conformidade voltado à adaptação às novas obrigações de 2026.
7. Definir responsáveis pelo acompanhamento
A organização pode estabelecer quem acompanha mudanças tributárias e repassa as informações para as áreas financeira, contábil, administrativa e de gestão.
Reforma Tributária para OSCs: o que já aconteceu e o que vem pela frente?
A Reforma Tributária já está em fase de implementação, mas a maior parte da transição ainda ocorrerá nos próximos anos.
|
Período |
Situação da Reforma Tributária |
O que as OSCs devem acompanhar |
|---|---|---|
|
2026 |
Início da fase de teste do IBS e da CBS |
Documentos fiscais, sistemas e novas obrigações |
|
2027–2028 |
Avanço da CBS e extinção de PIS e Cofins |
Contratos, fornecedores e processos fiscais |
|
2029–2032 |
Redução gradual de ICMS e ISS e aumento da participação do IBS |
Efeitos sobre operações e despesas |
|
2033 |
Vigência integral do novo modelo |
Adequação ao novo sistema tributário |
O cronograma oficial da Receita Federal prevê essa implementação gradual até 2033.
Portanto, a organização não precisa olhar apenas para a mudança do próximo ano. O planejamento deve considerar toda a transição.
Reforma Tributária para OSCs em 2027: o que muda?
Em 2027, a principal mudança é o avanço da CBS e a extinção do PIS e da Cofins, enquanto o IBS continua em sua fase inicial.
A LC 214 estabelece a cobrança da CBS a partir de 2027 e prevê a extinção do PIS e da Cofins. A transição do IBS sobre ICMS e ISS acontece em uma etapa posterior, entre 2029 e 2032.
Para as OSCs, vale observar principalmente:
- tratamento tributário das próprias operações;
- documentos fiscais;
- relação com fornecedores;
- contratos;
- despesas recorrentes;
- processos contábeis.
A mudança de 2027 é apenas uma das etapas da transição.
OSC sem CEBAS será afetada pela Reforma Tributária?
A ausência de CEBAS não é, isoladamente, o critério que define a imunidade de IBS e CBS prevista para instituições de educação e assistência social sem fins lucrativos.
A LC 214/2025 estabelece, para essas instituições, requisitos relacionados ao artigo 14 do Código Tributário Nacional.
Isso não significa que o CEBAS deixe de ter importância para outras questões tributárias. A certificação possui regras e efeitos próprios.
Por isso, a organização deve separar as diferentes hipóteses de imunidade e seus respectivos requisitos, em vez de considerar o CEBAS como único fator para avaliar sua situação tributária.
Quando a Reforma Tributária termina?
A transição da Reforma Tributária está prevista para terminar em 2033, quando o novo modelo passa a vigorar integralmente.
Até lá, haverá períodos de coexistência entre os tributos atuais e os novos tributos.
A sequência geral é:
2026 → fase de teste
2027–2028 → avanço da CBS
2029–2032 → transição de ICMS e ISS para IBS
2033 → novo modelo integral
Por isso, as OSCs devem tratar a Reforma Tributária como um processo de acompanhamento ao longo dos próximos anos, e não como uma mudança pontual.
Quer se aprofundar no tema? Baixe gratuitamente o Manual da Reforma Tributária para OSCs e confira os principais pontos que sua organização precisa acompanhar durante a transição. Baixe o Manual da Reforma Tributária para OSCs
Perguntas frequentes
A Reforma Tributária vai afetar organizações sem fins lucrativos?
Sim. Além da substituição de tributos como PIS, Cofins, ICMS e ISS por CBS e IBS, a mudança pode impactar compras, contratos, fornecedores, emissão de documentos fiscais, preços e processos contábeis e financeiros das OSCs.
Ter imunidade tributária significa que a OSC não será impactada pela Reforma?
Não. A imunidade depende do enquadramento legal e não afasta automaticamente todos os efeitos da Reforma. A organização ainda precisa avaliar suas operações, aquisições, contratos e relações com fornecedores.
Quais tributos entram no novo modelo da Reforma Tributária?
O novo modelo cria a CBS, de competência federal, e o IBS, de competência compartilhada entre estados e municípios. O texto também cita o Imposto Seletivo, aplicável a determinados bens e serviços.
As compras feitas por OSCs têm imunidade tributária automática?
Não. O artigo destaca que a imunidade prevista para algumas operações não se aplica às aquisições de bens e serviços realizadas pelas entidades abrangidas. Por isso, compras e contratações precisam ser analisadas separadamente.
Quais tipos de entidades podem ter imunidade ao IBS e à CBS?
Algumas entidades sem fins lucrativos podem ter imunidade, especialmente instituições de educação e assistência social, desde que cumpram os requisitos legais aplicáveis. A LC 214/2025 e o artigo 14 do CTN são referências citadas no texto.