Rubricas orçamentárias: organize despesas de projetos
Aprenda o que são rubricas orçamentárias e como organizar despesas em projetos sociais com mais controle, clareza e prestação de contas.
Janicleia Araujo ·
Rubricas orçamentárias são classificações que organizam as despesas de um projeto social, indicando quanto será destinado a cada finalidade e acompanhando a execução do orçamento. Elas ajudam no planejamento financeiro, no controle dos gastos e na prestação de contas, sempre de acordo com as exigências do financiador.
Ao elaborar o orçamento de um projeto social, a organização precisa distribuir os recursos disponíveis entre diferentes despesas, como contratação de profissionais, aquisição de materiais, transporte e serviços. Cada gasto deve estar relacionado às atividades previstas e respeitar as condições estabelecidas pelo financiador.
Essa distribuição é feita por meio das rubricas orçamentárias, que permitem classificar as despesas e definir quanto será destinado a cada finalidade. Durante a execução do projeto, elas também servem de referência para acompanhar os valores utilizados e identificar diferenças em relação ao orçamento aprovado.
Entender como organizar essas rubricas ajuda a estruturar o planejamento financeiro, acompanhar a aplicação dos recursos e reunir as informações necessárias para a prestação de contas.
O que são rubricas orçamentárias?
Rubricas orçamentárias são classificações utilizadas para organizar e identificar os tipos de despesas previstas no orçamento de um projeto. Elas permitem estabelecer quanto será destinado a determinada finalidade e acompanhar a utilização desses valores ao longo da execução.
Em um projeto social que oferece oficinas educativas, por exemplo, o orçamento pode conter rubricas para recursos humanos, materiais pedagógicos, alimentação e transporte. Cada uma reúne gastos relacionados à realização das atividades.
É importante diferenciar três conceitos que aparecem na elaboração de orçamentos:
- Rubrica orçamentária: classificação utilizada para identificar um grupo ou uma finalidade de gasto no orçamento.
- Categoria de despesa: agrupamento de despesas com características semelhantes, como recursos humanos ou materiais de consumo.
- Item de despesa: descrição específica do gasto previsto, como contratação de profissional para uma oficina ou compra de materiais de papelaria.
Na gestão de projetos sociais, rubrica e categoria podem ser utilizadas com o mesmo significado. A nomenclatura e o nível de detalhamento dependem do modelo de orçamento adotado pelo financiador.
Por exemplo, a categoria Recursos Humanos pode reunir itens como coordenação do projeto e contratação de profissionais para atividades educativas. Em outros modelos, cada uma dessas despesas pode aparecer como uma rubrica independente.
Por isso, antes de organizar o orçamento, é necessário verificar a estrutura exigida pelo edital ou instrumento de financiamento.
Para que servem as rubricas orçamentárias em um projeto social?
As rubricas ajudam a transformar as atividades planejadas em uma previsão financeira. A partir delas, a organização consegue identificar quais recursos serão necessários, estimar custos e distribuir os valores disponíveis.
Essa organização atende a diferentes necessidades da gestão financeira no Terceiro Setor.
Planejamento dos gastos: permite relacionar cada despesa às atividades do projeto e verificar se os valores previstos são compatíveis com sua execução.
Distribuição dos recursos: ajuda a identificar quanto será destinado a cada grupo de despesas e quais atividades concentram a maior parte do orçamento.
Acompanhamento financeiro: permite comparar o valor aprovado para cada rubrica com as despesas realizadas durante o projeto.
Prestação de contas: facilita a identificação dos gastos, sua classificação e a relação entre os pagamentos efetuados e o orçamento aprovado.
Imagine um projeto que reservou R$ 8 mil para materiais pedagógicos. Após três meses, a organização já utilizou R$ 6 mil, mas ainda precisa realizar metade das oficinas previstas. Ao acompanhar a execução dessa rubrica, a equipe pode identificar antecipadamente a necessidade de rever o planejamento das compras.
Qualquer alteração na distribuição dos recursos deve respeitar as condições do financiamento, inclusive eventuais exigências de autorização.
Quais despesas podem ser incluídas no orçamento de um projeto social?
As despesas de um projeto social dependem das atividades previstas, do público atendido, da duração da iniciativa e das condições estabelecidas pela fonte de financiamento.
Embora existam categorias recorrentes nos orçamentos para ONGs, não há uma relação única de despesas permitidas para todos os projetos.
Entre as categorias mais utilizadas estão:
|
Categoria |
Exemplos de despesas |
|---|---|
|
Recursos humanos e encargos |
Remuneração de profissionais, encargos trabalhistas e custos relacionados à equipe |
|
Materiais de consumo |
Papelaria, materiais pedagógicos, produtos de higiene e materiais utilizados nas atividades |
|
Alimentação |
Lanches, refeições e gêneros alimentícios previstos para as atividades |
|
Transporte e deslocamento |
Passagens, combustível, locação de veículos e deslocamentos autorizados |
|
Serviços de terceiros |
Serviços especializados, consultorias e contratações necessárias ao projeto |
|
Equipamentos e materiais permanentes |
Computadores, mobiliário e equipamentos utilizados nas atividades |
|
Comunicação e divulgação |
Produção de materiais gráficos, peças de divulgação e serviços de comunicação |
|
Custos administrativos |
Despesas de estrutura e apoio administrativo, quando admitidas pelas regras do financiamento |
A classificação também deve considerar a natureza de cada contratação. Um profissional contratado como empregado, por exemplo, pode exigir tratamento diferente de um serviço prestado por pessoa jurídica.
O que verificar antes de incluir uma despesa no orçamento?
Uma despesa pode ser necessária para a execução do projeto e, ainda assim, não ser admitida pelo financiador.
Antes de incluí-la, a organização deve conferir sua relação com as atividades previstas, os limites de valores, as condições de contratação e as exigências de comprovação.
Nas parcerias entre a administração pública e as OSCs abrangidas pela Lei nº 13.019/2014, o artigo 46 trata de despesas que podem ser pagas com recursos vinculados à parceria, observadas as condições legais. Entre elas estão a remuneração da equipe encarregada da execução do plano de trabalho, diárias e custos indiretos necessários à execução do objeto.
Isso não significa que qualquer despesa dessas categorias esteja automaticamente autorizada. É necessário observar o plano de trabalho, o instrumento celebrado e as normas aplicáveis à parceria.
Para financiamentos privados, as condições podem ser diferentes, conforme o contrato e as orientações do financiador.
Como organizar as despesas de um projeto social?
A organização das despesas começa antes do recebimento dos recursos. É durante a elaboração do orçamento que a OSC identifica os gastos necessários e estabelece como eles serão distribuídos ao longo do projeto.
Um processo de organização pode seguir sete etapas.
1. Consulte as regras do financiador
O primeiro passo é analisar o edital, contrato ou instrumento de parceria que estabelece as condições de utilização dos recursos.
Verifique quais despesas são permitidas, se existem limites por categoria, qual modelo de orçamento deve ser utilizado e quais documentos serão exigidos para comprovar os gastos.
Alguns financiadores apresentam categorias previamente definidas. Outros permitem que a organização estabeleça sua própria classificação, desde que respeite as orientações do financiamento.
2. Liste as atividades previstas no projeto
Antes de atribuir valores às rubricas, identifique todas as atividades que serão realizadas.
Considere, por exemplo, um projeto de formação profissional com duração de seis meses. A iniciativa prevê oficinas, acompanhamento dos participantes e um evento de encerramento.
Cada atividade pode gerar diferentes necessidades financeiras, como contratação de profissionais, aquisição de materiais, alimentação e deslocamento.
3. Identifique os gastos necessários
Com as atividades definidas, relacione os recursos necessários para executá-las.
Para uma oficina, por exemplo, a organização pode precisar contratar um profissional, adquirir materiais, disponibilizar alimentação e custear o transporte dos participantes.
Nessa etapa, também é importante distinguir despesas pontuais de gastos recorrentes. A compra de um equipamento pode ocorrer uma única vez, enquanto a remuneração de profissionais pode se repetir durante vários meses.
4. Classifique as despesas por rubrica
Organize os gastos identificados conforme as categorias aceitas pelo financiador.
Mantenha uma nomenclatura consistente entre o orçamento, os registros financeiros e os documentos utilizados na prestação de contas.
Se uma despesa for classificada como material de consumo no orçamento aprovado, por exemplo, o registro durante a execução deve permitir sua identificação nessa mesma classificação, respeitadas as regras aplicáveis.
5. Estime os valores de cada despesa
A previsão de custos deve considerar quantidade, valor unitário e período de utilização.
Imagine que o projeto prevê dez oficinas e cada uma necessita de R$ 250 em materiais. A estimativa dessa despesa será:
10 oficinas × R$ 250 = R$ 2.500
Sempre que possível, utilize pesquisas de preços, referências de contratações anteriores e critérios compatíveis com as exigências do financiamento.
O objetivo é elaborar um orçamento que corresponda às necessidades previstas para a execução.
6. Distribua os gastos no cronograma financeiro
Depois de estimar os valores, identifique quando cada despesa deverá ocorrer.
Um projeto pode concentrar a compra de equipamentos no primeiro mês e distribuir os pagamentos de profissionais durante todo o período de execução.
Essa distribuição permite acompanhar a necessidade de recursos em cada etapa e verificar a compatibilidade entre o cronograma de atividades e a previsão financeira.
7. Acompanhe a execução do orçamento
Após o início do projeto, registre os gastos realizados e compare os valores com o orçamento aprovado.
O acompanhamento deve considerar quanto foi utilizado em cada rubrica, quais despesas ainda estão previstas e se existem diferenças que precisam ser analisadas.
A frequência de revisão pode variar conforme o volume de movimentações e as exigências do financiador. Uma conferência mensal pode ser adotada como rotina interna, sem substituir os prazos formais de prestação de contas.
Exemplo de orçamento com rubricas para um projeto social
Considere um projeto fictício de formação profissional para jovens, com duração de seis meses e orçamento total de R$ 100 mil.
A organização precisa distribuir esse valor entre a equipe responsável pelas atividades, os materiais utilizados nas oficinas, os deslocamentos e outras despesas previstas.
A tabela apresenta uma possível distribuição.
Valores fictícios, utilizados exclusivamente para ilustrar a elaboração de um orçamento.
|
Rubrica orçamentária |
Exemplos de despesas |
Valor estimado |
Participação |
|---|---|---|---|
|
Recursos humanos e encargos |
Coordenação e profissionais das oficinas |
R$ 45.000 |
45% |
|
Materiais de consumo |
Materiais pedagógicos e papelaria |
R$ 12.000 |
12% |
|
Alimentação |
Lanches durante as atividades |
R$ 8.000 |
8% |
|
Transporte e deslocamento |
Passagens e deslocamentos previstos |
R$ 10.000 |
10% |
|
Serviços de terceiros |
Serviços especializados |
R$ 8.000 |
8% |
|
Equipamentos |
Computadores e materiais permanentes |
R$ 10.000 |
10% |
|
Comunicação |
Materiais de divulgação |
R$ 4.000 |
4% |
|
Custos administrativos |
Despesas de apoio admitidas pelo financiador |
R$ 3.000 |
3% |
|
Total |
R$ 100.000 |
100% |
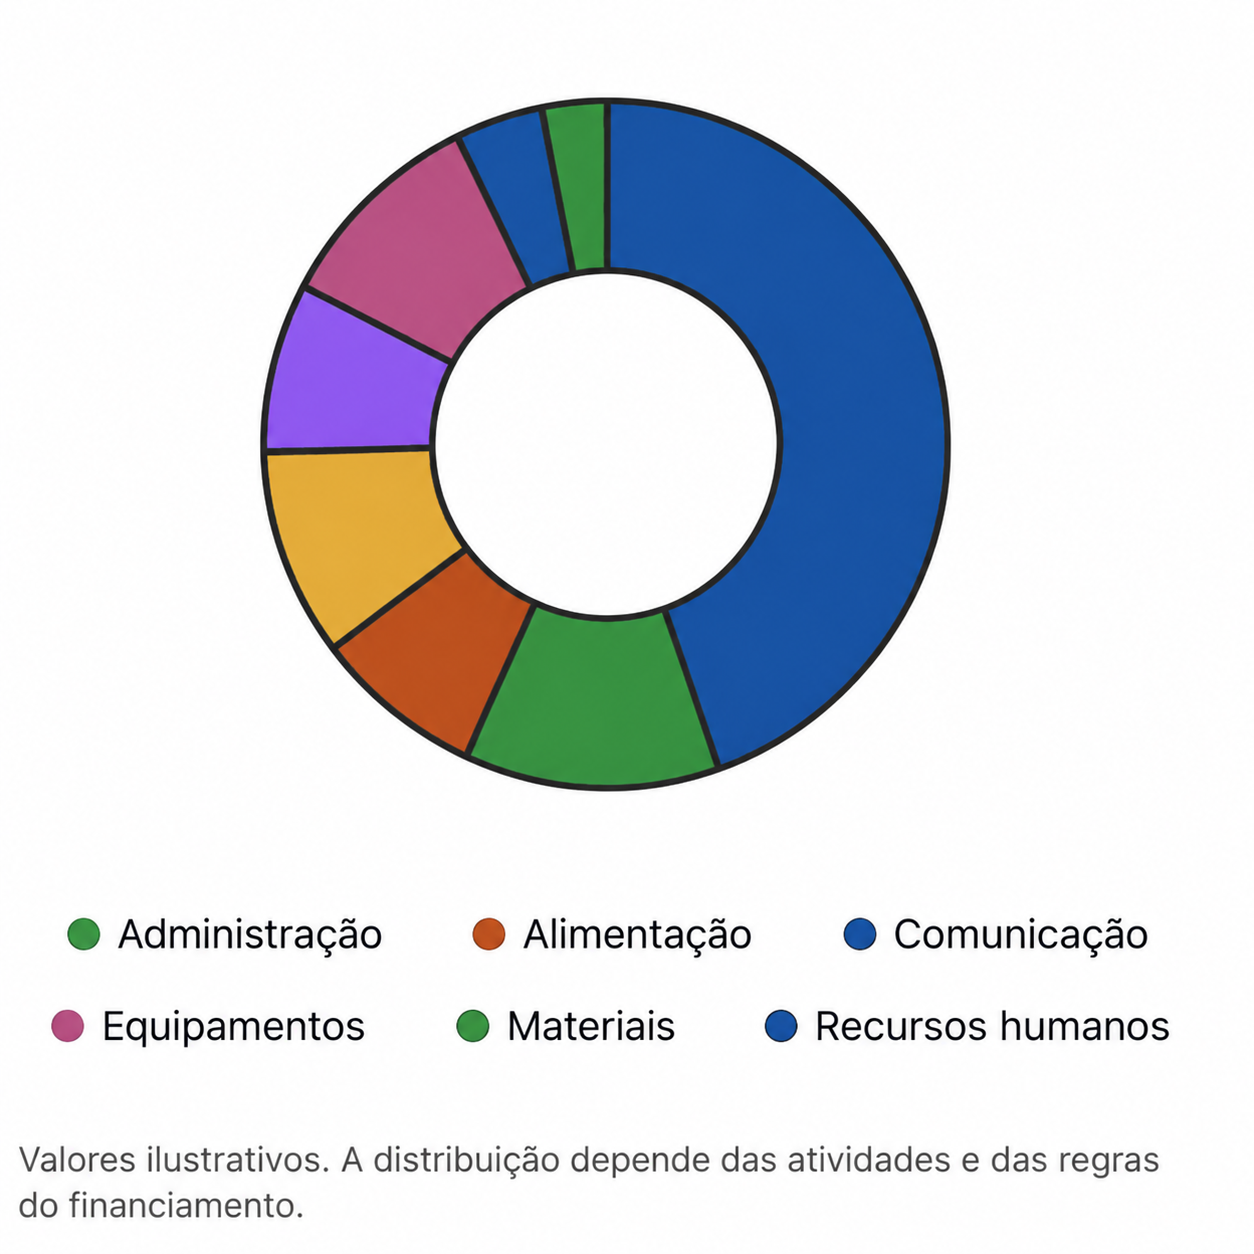
Nesse exemplo, recursos humanos representam 45% do orçamento, pois a execução depende da contratação de profissionais durante os seis meses. Já os equipamentos correspondem a 10%, considerando aquisições previstas para o funcionamento das oficinas.
Os percentuais foram calculados dividindo o valor de cada rubrica pelo orçamento total e multiplicando o resultado por 100.
A distribuição apresentada não representa um padrão obrigatório. Em outro projeto, os materiais podem concentrar a maior parte dos recursos, enquanto determinadas despesas podem ser proibidas ou estar sujeitas a limites específicos.
O orçamento também pode precisar de maior detalhamento, com quantidades, valores unitários, memória de cálculo e cronograma de desembolso, conforme as exigências do financiamento.
Como acompanhar as despesas e organizar a prestação de contas?
Depois da aprovação do orçamento, a organização precisa acompanhar se os recursos estão sendo utilizados conforme o planejamento. Para isso, cada movimentação financeira deve ser registrada e associada ao projeto e à rubrica correspondente.
O acompanhamento permite verificar quanto foi gasto, quais compromissos financeiros ainda precisam ser pagos e quanto permanece disponível para as próximas atividades.
Compare o orçamento previsto com o realizado
Uma das formas de acompanhar a execução orçamentária é comparar o valor aprovado para cada rubrica com o total de despesas registradas.
Considere o seguinte exemplo fictício:
|
Rubrica |
Previsto |
Realizado |
Diferença |
|---|---|---|---|
|
Recursos humanos |
R$ 45.000 |
R$ 42.000 |
R$ 3.000 |
|
Materiais de consumo |
R$ 12.000 |
R$ 13.500 |
-R$ 1.500 |
|
Transporte |
R$ 10.000 |
R$ 8.000 |
R$ 2.000 |
Nesse cenário, a rubrica de materiais de consumo apresenta uma despesa R$ 1.500 acima do valor previsto. A organização precisa identificar a origem da diferença, verificar se os gastos são admitidos e avaliar as providências exigidas pelo financiador.
Já os valores não utilizados nas demais rubricas não representam, necessariamente, recursos disponíveis para transferência entre categorias.
Também é importante distinguir o saldo orçamentário dos recursos existentes em conta bancária. Um projeto pode apresentar saldo em determinada rubrica e, ao mesmo tempo, possuir pagamentos pendentes ou parcelas do financiamento ainda não recebidas.
Organize os comprovantes de cada despesa
Os registros financeiros devem permitir localizar a documentação relacionada a cada gasto.
Conforme as exigências do projeto, essas informações podem incluir data, fornecedor, descrição da despesa, valor, rubrica, comprovante fiscal e documento de pagamento.
Manter os documentos associados aos lançamentos facilita a conferência das informações e a elaboração dos relatórios exigidos pelo financiador.
Verifique as regras para alterações no orçamento
Durante a execução, podem surgir mudanças nos preços, nas necessidades das atividades ou no cronograma. Essas situações podem exigir ajustes no orçamento.
Nas parcerias abrangidas pela Lei nº 13.019/2014, o artigo 57 prevê a possibilidade de revisão do plano de trabalho para alteração de valores ou metas, mediante os instrumentos de formalização previstos na legislação.
No âmbito das parcerias com a administração pública federal, o Decreto nº 8.726/2016 e o Manual MROSC detalham procedimentos para alterações, inclusive hipóteses específicas de remanejamento de recursos. Essas disposições não devem ser automaticamente estendidas a financiamentos privados ou a parcerias submetidas a outras regulamentações.
Antes de alterar uma rubrica, a organização deve consultar as condições aplicáveis e verificar se a mudança exige comunicação, justificativa, autorização ou formalização.
Para aprofundar a organização dos registros, confira também o artigo da Bússola Social sobreprestação de contas em projetos sociais e como evitar erros durante a execução.
Como um sistema de gestão financeira pode ajudar?
Quando uma OSC administra diferentes projetos, fontes de financiamento e categorias de despesas, o acompanhamento financeiro exige uma organização que permita consultar as informações de cada iniciativa separadamente.
Um sistema de gestão financeira pode reunir os orçamentos, os registros de despesas e as informações utilizadas no acompanhamento dos recursos, reduzindo a necessidade de consultar arquivos dispersos.
O Bússola Financeiro foi desenvolvido para atender à gestão financeira de organizações sociais. Entre as funcionalidades apresentadas pela Bússola Social estão:
- Orçamento por projeto e fonte de recurso: permite organizar os valores previstos conforme o projeto e a origem do financiamento.
- Rubricas personalizáveis: possibilita configurar as classificações orçamentárias utilizadas pela organização.
- Acompanhamento do planejado e realizado: apresenta informações sobre a execução financeira e o saldo disponível.
- Alertas de desvio orçamentário: auxiliam na identificação de diferenças em relação aos valores previstos.
- Vinculação de despesas a projetos: permite associar os registros financeiros às iniciativas correspondentes.
- Relatórios por financiador: reúne informações financeiras para apoiar os processos de prestação de contas.
A utilização de um sistema não substitui a conferência das despesas, o cumprimento das regras do financiamento ou a responsabilidade da organização pela documentação apresentada. Entretanto, pode apoiar a rotina de acompanhamento dos recursos desde a elaboração do orçamento até a prestação de contas.
Como manter as rubricas organizadas durante todo o projeto?
A classificação das despesas precisa acompanhar a execução do projeto, desde a elaboração do orçamento até a prestação de contas. Isso envolve manter os registros atualizados, conferir os valores utilizados e preservar a documentação que relaciona cada gasto às atividades previstas.
Com essa organização, a OSC consegue consultar o histórico financeiro, identificar diferenças no orçamento e reunir as informações solicitadas pelo financiador sem depender de uma reconstrução dos registros ao final do projeto.
Para organizações que precisam acompanhar diferentes projetos e fontes de financiamento, o Bússola Financeiro oferece recursos para organizar orçamentos por rubrica, registrar despesas e consultar a execução financeira de cada iniciativa.
Perguntas frequentes
O que são rubricas orçamentárias em projetos sociais?
São classificações usadas para organizar e identificar os tipos de despesas previstas no orçamento de um projeto, definindo quanto será destinado a cada finalidade e acompanhando sua execução.
Qual a diferença entre rubrica, categoria de despesa e item de despesa?
Rubrica é a classificação de um grupo ou finalidade de gasto; categoria de despesa agrupa despesas com características semelhantes; item de despesa é a descrição específica do gasto previsto.
Para que servem as rubricas orçamentárias na gestão de um projeto social?
Elas ajudam a planejar os gastos, distribuir os recursos entre as despesas, acompanhar o que foi executado e facilitar a prestação de contas ao financiador.
Como as rubricas ajudam no acompanhamento financeiro do projeto?
Elas permitem comparar o valor aprovado para cada rubrica com as despesas realizadas durante a execução, identificando diferenças e necessidade de ajustes no planejamento.
Quais despesas podem entrar no orçamento de um projeto social?
Depende das atividades previstas, do público atendido, da duração do projeto e das condições do financiamento. Exemplos incluem profissionais, materiais, transporte, alimentação e serviços, sempre vinculados às atividades do projeto.